엑셀 PMT·FV 함수 실무 활용법
함수 PMT
"매달 얼마씩 갚아야 하지?"
함수 FV
"매달 얼마씩 저축하면 나중에 얼마가 될까?"
PMT vs FV 언제 사용할까요?
PMT는 대출이나 할부의 정기 상환액을 계산하는 함수입니다. 이자율, 상환 기간, 대출 원금을 넣으면 매월(또는 매년) 얼마씩 갚아야 하는지 바로 알 수 있습니다.
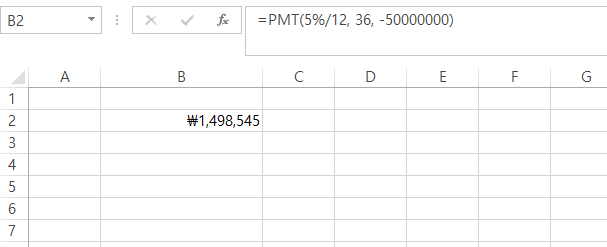
연이자율 5%, 36개월(3년) 분할상환, 대출원금 5천만원인 경우 월 상환액을 계산합니다. 이자율은 연이율을 12로 나눠 월이율로 바
꾸고, 원금은 받는 입장이 아니라 갚아야 할 돈이므로 마이너스로 입력합니다.
실무 예시 - 법인차량 할부 구입 시 월 납입액 비교
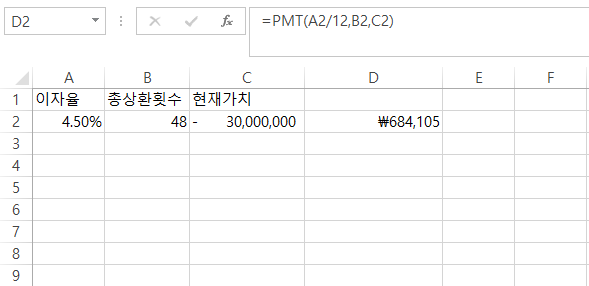
여러 금융사의 할부 조건(이자율, 개월수)을 각각 다른 행에 넣고 PMT를 적용하면, 어떤 조건이 월 부담이 가장 적은지 한눈에 비교할 수 있는 표를 만들 수 있습니다.
핵심 PMT의 이자율(rate)과 총상환횟수(nper)는 반드시 같은 기간 단위여야 합니다.
월 상환이면 연이율을 12로 나누고 상환횟수도 개월 수로 넣어야 하며, 연이율 그대로 두고 개월 수만 넣으면 결과가 크게 틀어집니다.
FV는 매달 일정 금액을 저축하거나 투자했을 때, 정해진 기간 뒤에 얼마가 모이는지 계산하는 함수입니다. 적금, 사내 저축, 퇴직연금 시뮬레이션 등에 활용됩니다.
연이율 3%, 매월 50만원씩 36개월 납입하는 적금의 만기 예상액을 계산합니다. 매달 나가는 돈이므로 정기납입액도 마이너스로 입력합니다.
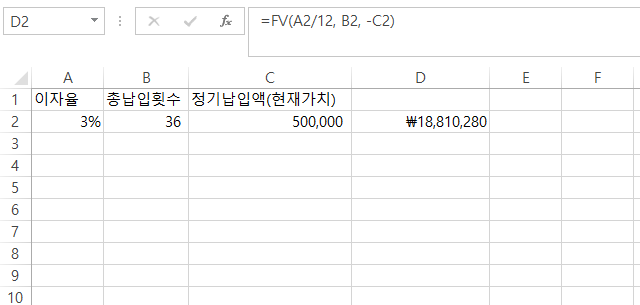
이자율(B2), 납입 개월수(C2), 월 납입액(D2)을 셀 참조로 구성해두면, 직원마다 급여 비율이나 희망 납입액을 입력했을 때 각자의 예상 만기액을 자동으로 보여주는 시트를 만들 수 있습니다.
네 번째 인수(현재가치)에 이미 보유한 원금 500만원을 마이너스로 넣으면, 기존 자금과 앞으로의 추가 납입액을 합산한 최종 만기 금액을 계산할 수 있습니다.
TIP 네 번째 인수(현재가치)와 다섯 번째 인수(납입시점 - 기초/기말)는 선택 사항입니다. 매달 초에 납입한다면 다섯 번째 인수에 1을 추가로 넣어야 이자가 하루라도 더 붙는 정확한 계산이 됩니다.
PMT와 FV는 인수 이름과 부호 규칙이 비슷해서, 처음 접하면 헷갈리기 쉽습니다. 아래 규칙만 기억하면 실무에서 대부분의 계산을 정확히 할 수 있습니다.
| 인수 | 의미 | 주의점 |
|---|---|---|
| rate | 기간당 이자율 | 연이율을 그대로 쓰지 말고 기간 단위에 맞춰 나눌 것 |
| nper | 총 납입·상환 횟수 | rate와 같은 기간 단위(월/년)로 통일할 것 |
| pv (현재가치) | 지금 시점의 금액 | 대출 원금은 받는 돈이라 부호가 fv와 반대인 경우가 많음 |
| fv (미래가치) | 미래 시점의 금액 | 돈이 나가면 마이너스, 들어오면 플러스로 통일 |
주의 부호 규칙은 "내 지갑에서 나가면 마이너스, 내 지갑으로 들어오면 플러스"로 기억하면 헷갈리지 않습니다. 대출금을 받을 때는 플러스, 갚을 때(PMT 결과)는 마이너스로 나오는 것이 정상입니다.
대출 상환 계획(PMT)과 저축 목표(FV)를 나란히 두면, 대출 상환이 끝난 뒤 같은 금액을 저축으로 돌렸을 때 몇 년 뒤 얼마가 모이는지 같은 시뮬레이션도 만들 수 있습니다.
PMT의 결과값을 그대로 FV의 납입액 인수에 넣으면, 별도로 숫자를 옮겨 적을 필요 없이 두 계산이 자동으로 연결됩니다.

| 업무 상황 | 추천 함수 | 이유 |
|---|---|---|
| 대출·할부의 정기 상환액 계산 | PMT | 이자율·기간·원금으로 상환액 자동 산출 |
| 적금·투자의 만기 예상액 계산 | FV | 정기 납입액 기준 목돈 예측 |
| 목표 금액 달성에 필요한 월 납입액 역산 | PMT (fv 인수 활용) | 목표를 fv 자리에 넣어 역으로 계산 |
| 여러 조건의 대출·적금 비교표 | PMT / FV + 셀참조 | 조건별 결과를 표로 한눈에 비교 |
PMT
- 대출·할부의 정기 상환액을 구할 때
- 결과는 보통 마이너스(지출)로 표시
- 현재가치(pv, 대출원금) 기준
FV
- 적금·투자의 만기 목돈을 구할 때
- 결과는 보통 플러스(수령액)로 표시
- 정기납입액과 초기원금 모두 반영 가능
- 연이율을 그대로 rate에 입력 — 월 단위로 계산해야 하는데 연이율(예: 5%)을 12로 나누지 않고 그대로 넣으면 결과가 실제와 크게 다릅니다. 반드시
연이율/12로 월이율로 변환해야 합니다. - 이자율과 기간의 단위 불일치 — rate는 월이율인데 nper는 연 단위(3년→"3")로 넣는 등 단위가 서로 다르면 결과가 완전히 틀어집니다. 월 단위면 rate도 nper도 모두 개월 기준으로 통일해야 합니다.
- 부호를 무시하고 결과가 마이너스로 나온다고 오류로 착각 — PMT 결과가 마이너스인 것은 정상입니다. 지출이라는 의미이며, 양수로 보고 싶다면 수식 앞에 마이너스(-)를 붙이거나 원금(pv)의 부호를 반대로 입력하면 됩니다.
- 기초 납입과 기말 납입을 구분하지 않음 — 다섯 번째 인수(type)를 생략하면 기말(월말) 납입으로 계산됩니다. 매월 초에 납입하는 상품이라면 5번째 인수에 1을 추가해야 미세한 이자 차이까지 정확히 반영됩니다.
'직장인 실무 > 엑셀' 카테고리의 다른 글
| 엑셀 중복값 찾기 회사 자료에서 중복 데이터 쉽게 확인하는 방법 (0) | 2026.09.23 |
|---|---|
| 투자 수익성 실무 계산 방법 NPV와 IRR 함수 (0) | 2026.09.07 |
| 회사 자료에서 코드등 번호 나누기 LEFT, RIGHT, MID 사용 (0) | 2026.08.26 |
| 엑셀 숫자인데 계산이 안 될 때 ISNUMBER / ISTEXT로 데이터 형식 확인하기 (0) | 2026.08.21 |
| 엑셀 빈 셀과 수식 오류 확인하는 법 ISBLANK / ISERROR 실무 활용 (0) | 2026.08.20 |